O que você vai entender neste artigo
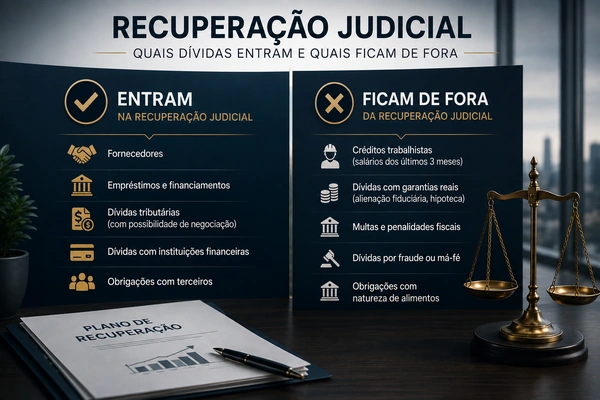
- Quais dívidas entram na Recuperação Judicial e quais ficam de fora?
- Por que classificar as dívidas antes de avaliar o plano?
- O que conferir para analisar a situação de cada dívida?
Quais dívidas entram na Recuperação Judicial e quais ficam de fora precisa ser entendido com cuidado por empresário ou credor que precisa tomar uma decisão em cenário de crise. A principal dúvida costuma ser entender riscos, documentos e próximos passos com clareza. A recuperação judicial não é apenas uma medida jurídica; ela reorganiza cobranças, negociações, prazos, caixa e relações comerciais.
Quando várias cobranças chegam ao mesmo tempo, organizar uma prioridade de dívidas sem comprometer a operação dá mais clareza para o empresário negociar com método.
O que está em jogo
O tema deve ser analisado de forma conjunta: jurídico, caixa, operação e negociação precisam conversar entre si. O ponto central é evitar decisões automáticas. Em empresas em crise, uma medida pode aliviar a pressão de hoje e criar um problema maior no mês seguinte. Por isso, a análise precisa considerar fluxo de caixa, contratos, garantias, credores envolvidos e estágio do processo.
Sua empresa está vivendo esse cenário?
Converse com um especialista para entender os próximos passos.
Seu atendimento não é feito por IA: é uma conversa real com um especialista sobre a situação da sua empresa.
Por que isso dói no dia a dia da empresa
Para o empresário, o problema raramente aparece isolado. A cobrança de um banco pressiona o caixa, o fornecedor reduz prazo, o cliente pede segurança na entrega e a equipe interna perde previsibilidade. Quando esses fatores se acumulam, agir apenas pela urgência, sem medir consequência financeira e jurídica. O artigo existe para transformar essa pressão em leitura prática, sem prometer solução fácil.
Como analisar antes de decidir
Antes de avançar, vale organizar quatro frentes: organizar documentos, mapear prazos, avaliar caixa e negociar com base em dados. Essa sequência ajuda a separar o que é urgente do que é apenas barulhento. Também permite conversar com credores, advogados, contadores e gestores usando dados, e não apenas impressões.
Documentos e informações que precisam estar à mão
A qualidade da decisão depende da qualidade dos documentos. Contratos, extratos, notas fiscais, relação de credores, demonstrativos de caixa, garantias, decisões judiciais e comunicações relevantes devem ser reunidos em uma linha do tempo. Sem isso, a empresa corre o risco de negociar com dados incompletos ou assumir compromissos que não conseguirá cumprir.
Erros comuns que reduzem a chance de reorganização
Os erros mais frequentes são prometer mais do que o caixa comporta, ignorar tributos correntes, não separar dívida antiga de obrigação nova, deixar credores estratégicos sem comunicação e tratar recuperação judicial como simples suspensão de cobranças. Uma empresa em crise precisa mostrar método. Isso não garante resultado, mas reduz improvisos e melhora a credibilidade das negociações.
Sinais de alerta que merecem atenção
Alguns sinais indicam que a situação precisa ser analisada com mais profundidade: atraso recorrente em tributos, renegociações sucessivas sem melhora de caixa, perda de fornecedores essenciais, queda de margem mesmo com faturamento estável, aumento de ações de cobrança e dificuldade para cumprir acordos recentes. Quando esses sinais aparecem juntos, o problema costuma ser estrutural, não apenas momentâneo.
Como transformar a análise em plano de ação
A análise só ajuda quando vira decisão prática. O ideal é definir uma lista curta de prioridades para os próximos 30 dias, separar responsáveis, estimar impacto financeiro e revisar semanalmente o que foi cumprido. Essa rotina cria previsibilidade para gestores, melhora a comunicação com credores e reduz o risco de decisões impulsivas tomadas sob pressão.
Perguntas que ajudam na reunião de decisão
Antes de decidir, a empresa deve responder perguntas objetivas: qual valor está em risco, qual prazo precisa ser respeitado, quais documentos comprovam a situação, quem será afetado pela medida e qual alternativa existe se nada for feito. Para empresário ou credor que precisa tomar uma decisão em cenário de crise, essas perguntas reduzem ruído e ajudam a colocar a conversa no nível correto: menos opinião solta, mais análise de consequência.
Como comunicar sem gerar insegurança
A comunicação precisa ser firme, simples e verdadeira. Credores, fornecedores, clientes e equipe interna não precisam receber promessas excessivas; precisam entender que há método, responsáveis e acompanhamento. Em empresas em crise, a falta de comunicação costuma aumentar boatos e endurecer negociações. Já uma mensagem clara, baseada em dados, preserva confiança sem criar expectativa irreal.
Ponto de atenção legal e fiscal
Nos débitos fiscais, a análise precisa considerar também os caminhos de regularização tributária. A PGFN mantém modalidades de transação para débitos inscritos em dívida ativa, com condições que podem variar por perfil do contribuinte, capacidade de pagamento, tipo de débito e edital vigente. Por isso, tributos não devem ser tratados como uma dívida comum dentro do plano.
Checklist prático
- Confirmar se organizar documentos está documentado.
- Verificar se mapear prazos possui prazo ou consequência imediata.
- Medir o impacto de avaliar caixa no fluxo de caixa.
- Definir quem ficará responsável por negociar com base em dados.
- Registrar decisões, responsáveis e próximos prazos.
Quando buscar apoio especializado
O apoio especializado faz diferença quando a empresa não consegue separar problema jurídico, problema financeiro e problema operacional. Também é recomendável quando há execuções, garantias pessoais, risco de bloqueio, atraso em tributos, conflitos com fornecedores ou dúvidas sobre a viabilidade do plano. A conversa precisa ser realista: entender o caso, organizar dados e indicar caminhos possíveis, sem promessa de resultado.
Este conteúdo tem finalidade informativa e não substitui uma análise jurídica, contábil ou financeira individualizada. Cada empresa possui contratos, dívidas, garantias, fluxo de caixa e riscos próprios.
Perguntas frequentes
Quais dívidas entram na Recuperação Judicial e quais ficam de fora?
O tema deve ser analisado de forma conjunta: jurídico, caixa, operação e negociação precisam conversar entre si. O ponto central é evitar decisões automáticas. Em empresas em crise, uma medida pode aliviar a pressão de hoje e criar um problema maior no mês seguinte. Por isso, a análise precisa considerar fluxo de caixa, contratos, garantias, credores envolvidos e estágio do processo.
Por que classificar as dívidas antes de avaliar o plano?
Para o empresário, o problema raramente aparece isolado. A cobrança de um banco pressiona o caixa, o fornecedor reduz prazo, o cliente pede segurança na entrega e a equipe interna perde previsibilidade. Quando esses fatores se acumulam, agir apenas pela urgência, sem medir consequência financeira e jurídica. O artigo existe para transformar essa pressão em leitura prática, sem prometer solução fácil.
O que conferir para analisar a situação de cada dívida?
Antes de avançar, vale organizar quatro frentes: organizar documentos, mapear prazos, avaliar caixa e negociar com base em dados. Essa sequência ajuda a separar o que é urgente do que é apenas barulhento. Também permite conversar com credores, advogados, contadores e gestores usando dados, e não apenas impressões.