O que você vai entender neste artigo
- O que conferir além da presença na lista de credores?
- Como diferenciar habilitação, divergência e impugnação?
- Por que a classificação do crédito merece atenção?
Quando um cliente entra em recuperação judicial, o credor costuma olhar primeiro para o valor em aberto. Mas, dentro do processo, valor sozinho não resolve. O crédito precisa estar documentado, classificado corretamente e acompanhado dentro dos prazos.
A habilitação de crédito não é uma formalidade burocrática. Ela define se o credor será reconhecido, em qual classe participará, com qual valor e com que força econômica poderá negociar. Um erro nessa etapa pode reduzir poder de voto, atrasar discussão e enfraquecer a posição do credor no plano.
O problema real não é só aparecer na lista
A pergunta empresarial por trás desse tema é simples: “como faço para não perder posição dentro da recuperação judicial do meu cliente?”. Para responder, o credor precisa entender que a lista de credores não deve ser lida como verdade absoluta. Ela precisa ser conferida contra contratos, notas fiscais, comprovantes de entrega, extratos, garantias e memória de cálculo.
Um fornecedor pode ter R$ 480 mil em aberto e aparecer na relação por R$ 310 mil. A diferença pode estar em notas emitidas nos meses anteriores ao pedido, mercadorias entregues sem documentação organizada ou encargos discutíveis. Se o credor não agir, passa a negociar a partir de um valor menor.
Sua empresa está vivendo esse cenário?
Converse com um especialista para entender os próximos passos.
Seu atendimento não é feito por IA: é uma conversa real com um especialista sobre a situação da sua empresa.
Habilitação, divergência e impugnação não são a mesma coisa
A habilitação costuma ser necessária quando o crédito não aparece na relação. A divergência é usada quando o crédito aparece, mas com valor, classe, titularidade ou garantia incorretos. A impugnação pode surgir quando há discussão formal sobre determinado crédito. Em todos os casos, o ponto central é prova documental.
A Lei nº 11.101/2005 organiza a verificação e a consolidação dos créditos no processo. Para o empresário ou credor, a leitura prática é esta: o processo de recuperação judicial trabalha com documentos, prazos e classificação. Não basta afirmar que a dívida existe; é preciso demonstrar origem, valor e natureza do crédito.
O que muda quando a classe está errada
A classe do crédito influencia tratamento no plano, direito de voto e expectativa de recebimento. Um crédito com garantia real não deve ser analisado como se fosse uma dívida comercial comum. Um crédito trabalhista segue lógica diferente de uma nota fiscal de fornecedor. Uma microempresa pode ter tratamento específico em comparação com outros credores.
Esse ponto tem efeito econômico. Se a classe estiver errada, o credor pode votar no grupo incorreto, avaliar mal a proposta ou aceitar condições incompatíveis com sua posição jurídica. Por isso, a conferência da classe deve acontecer junto com a conferência do valor.
Checklist documental que evita discussões fracas
- Contrato, pedido de compra ou proposta aceita.
- Notas fiscais e comprovantes de entrega ou prestação do serviço.
- Boletos, extratos, duplicatas, confissões de dívida ou mensagens comerciais relevantes.
- Garantias, avais, fianças ou instrumentos vinculados ao crédito.
- Memória de cálculo com valor principal, vencimento, encargos e atualização aplicada.
Exemplo prático: o crédito existe, mas está mal explicado
Imagine uma empresa que forneceu insumos durante seis meses e acumulou R$ 620 mil em aberto. Parte das notas tem pedido formal; outra parte foi entregue em regime de urgência, com aceite por e-mail. Na relação de credores, aparecem apenas R$ 410 mil. O problema não é apenas jurídico. É também de organização comercial.
Se o credor apresentar um pedido com documentos soltos, sem linha do tempo e sem memória de cálculo, a discussão tende a ficar mais lenta. Se organizar por contrato, nota, entrega, vencimento e saldo, a análise melhora. A qualidade da prova pode ser a diferença entre corrigir a lista rapidamente ou entrar em disputa prolongada.
O erro de esperar a assembleia
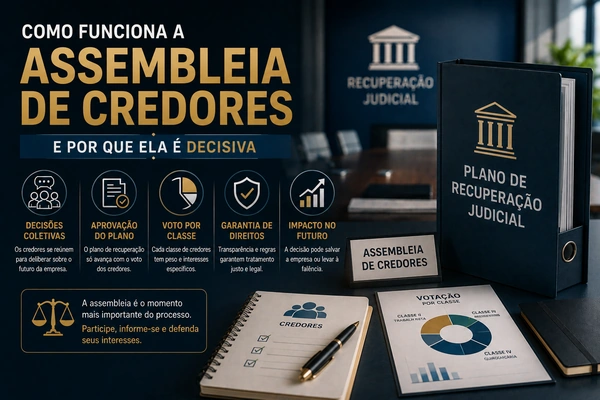
Muitos credores só prestam atenção quando recebem notícia de assembleia. Nesse momento, parte da discussão documental já pode estar avançada. A melhor postura é conferir a relação de credores assim que ela for divulgada, guardar publicações importantes e acompanhar manifestações do administrador judicial.
A recuperação judicial é um processo coletivo, mas a proteção do crédito depende de atuação individual organizada. Quem acompanha desde o início tende a negociar com mais clareza e menos improviso.
A decisão prática para o credor
A habilitação de crédito é uma etapa de proteção econômica. Ela exige documento, prazo, cálculo e estratégia. O credor que trata essa fase como mera formalidade corre o risco de discutir tarde demais um problema que poderia ter sido corrigido no início.
Este conteúdo tem finalidade informativa e não substitui análise jurídica, contábil ou financeira individualizada.
Perguntas frequentes
O que conferir além da presença na lista de credores?
A pergunta empresarial por trás desse tema é simples: “como faço para não perder posição dentro da recuperação judicial do meu cliente?”. Para responder, o credor precisa entender que a lista de credores não deve ser lida como verdade absoluta. Ela precisa ser conferida contra contratos, notas fiscais, comprovantes de entrega, extratos, garantias e memória de cálculo.
Como diferenciar habilitação, divergência e impugnação?
A habilitação costuma ser necessária quando o crédito não aparece na relação. A divergência é usada quando o crédito aparece, mas com valor, classe, titularidade ou garantia incorretos. A impugnação pode surgir quando há discussão formal sobre determinado crédito. Em todos os casos, o ponto central é prova documental.
Por que a classificação do crédito merece atenção?
A classe do crédito influencia tratamento no plano, direito de voto e expectativa de recebimento. Um crédito com garantia real não deve ser analisado como se fosse uma dívida comercial comum. Um crédito trabalhista segue lógica diferente de uma nota fiscal de fornecedor. Uma microempresa pode ter tratamento específico em comparação com outros credores.