Como funciona a assembleia de credores e por que ela é decisiva
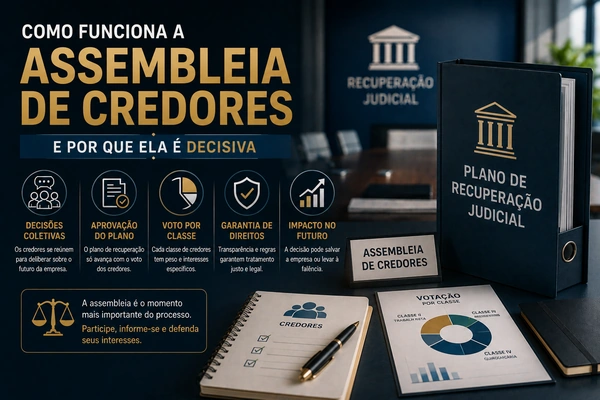
A assembleia-geral de credores é um dos momentos mais importantes da Recuperação Judicial. É nela que os credores podem analisar, discutir e votar as propostas apresentadas pela empresa para reorganizar suas dívidas e superar a crise financeira.
Embora o processo seja conduzido perante o Poder Judiciário, o juiz não decide sozinho se as condições econômicas do plano são vantajosas. Essa avaliação pertence, principalmente, aos credores que serão afetados pelos novos prazos, descontos, parcelamentos e demais medidas previstas.
Além da análise do processo, uma visão externa de reestruturação empresarial pode ajudar a transformar números, riscos e prioridades em decisões mais seguras.
Por isso, a assembleia não deve ser vista apenas como uma reunião formal. Ela pode definir se a empresa terá condições de continuar funcionando, se o plano precisará ser modificado ou se será necessário buscar outro caminho previsto na legislação.
Compreender seu funcionamento é fundamental tanto para a empresa em recuperação quanto para quem possui valores a receber.
O que é a assembleia-geral de credores
A assembleia-geral de credores é uma reunião formal prevista na Lei nº 11.101/2005 para que os credores deliberem sobre assuntos relevantes da Recuperação Judicial.
Entre suas atribuições está a votação do plano apresentado pela empresa, além da análise de alterações, da formação do comitê de credores e de outras matérias que possam afetar os interesses dos participantes.
Ela reúne credores com diferentes tipos de créditos, como:
- Funcionários;
- Bancos;
- Fornecedores;
- Prestadores de serviços;
- Credores com garantias;
Microempresas e empresas de pequeno porte.
Cada participante atua conforme a classe à qual pertence e as regras de votação estabelecidas pela legislação.
Quando a assembleia é convocada
A empresa deve apresentar seu plano de Recuperação Judicial dentro do prazo legal. Depois disso, os credores podem examinar suas condições e apresentar objeções.
Quando há objeção ao plano, o juiz normalmente convoca a assembleia-geral para que os credores deliberem sobre a proposta.
A convocação é divulgada por edital e deve apresentar informações importantes, como:
- Local ou forma de realização;
- Data e horário;
- Ordem do dia;
- Condições para participação;
- Orientações para representação.
A assembleia pode ocorrer presencialmente, de forma virtual ou por outro modelo autorizado no processo.
Quem organiza a assembleia
A condução dos trabalhos cabe ao administrador judicial.
Esse profissional atua como auxiliar do Poder Judiciário e exerce funções como:
- Verificar os participantes;
- Conferir procurações;
- Organizar a lista de presença;
- Explicar a ordem dos trabalhos;
- Coordenar as manifestações;
- Realizar a votação;
- Registrar o resultado;
- Elaborar a ata.
O administrador judicial não decide se o plano será aprovado. Sua função é assegurar que a reunião ocorra de maneira organizada, transparente e de acordo com as regras aplicáveis.
Como os credores são divididos
Os credores não votam todos em um único grupo. A legislação os organiza em classes conforme a natureza de seus créditos.
Classe I — Credores trabalhistas
Reúne créditos derivados da legislação trabalhista e de acidentes de trabalho, conforme o enquadramento legal.
Classe II — Credores com garantia real
Inclui créditos protegidos por garantias reais, como hipoteca ou penhor, até o limite do valor do bem gravado.
Classe III — Credores quirografários
Abrange grande parte dos fornecedores, prestadores de serviços e demais credores sem garantia real específica, além de outros créditos incluídos legalmente nessa classe.
Classe IV — Microempresas e empresas de pequeno porte
Reúne credores que possuem essa classificação empresarial.
Essa divisão busca impedir que apenas um tipo de credor determine sozinho o destino da Recuperação Judicial.
Como funciona a assembleia passo a passo
Passo 1 — Verificação da presença
Antes do início, o administrador judicial confere quais credores estão presentes ou devidamente representados.
Também são analisados documentos, procurações e valores dos créditos utilizados para participação e votação.
Passo 2 — Instalação da assembleia
A assembleia depende do quórum previsto em lei para ser instalada em primeira convocação.
Se o número mínimo não for alcançado, poderá ser realizada uma segunda convocação, seguindo as regras legais aplicáveis.
Passo 3 — Apresentação do plano
A empresa apresenta ou esclarece os principais pontos de seu plano de recuperação.
Podem ser discutidos temas como:
- Percentuais de desconto;
- Períodos de carência;
- Quantidade de parcelas;
- Correção monetária;
- Juros;
- Garantias;
- Venda de ativos;
- Entrada de investidores;
- Mudanças operacionais.
Essa etapa permite que os credores compreendam melhor como e quando poderão receber.
Passo 4 — Debates e negociações
Os credores podem fazer perguntas, apresentar críticas e propor alterações.
Muitas negociações relevantes acontecem durante a própria assembleia. A empresa pode modificar determinadas condições para aumentar as chances de aprovação, desde que respeite as exigências legais e o tratamento aplicável aos credores.
Passo 5 — Suspensão da reunião quando necessária
Em processos complexos, a assembleia pode ser suspensa para permitir novas negociações.
A legislação determina que, quando suspensa para votação do plano, ela deve ser encerrada dentro do prazo legal contado de sua instalação.
Passo 6 — Votação do plano
Depois das discussões, cada classe realiza sua votação.
Os quóruns variam conforme a categoria e podem considerar:
- O número de credores presentes;
- O valor dos créditos representados;
- A combinação desses dois critérios.
Por isso, não basta contar apenas quantas pessoas votaram a favor ou contra.
Passo 7 — Registro do resultado
O administrador judicial registra os votos e prepara a ata da assembleia.
Esse documento é encaminhado ao processo para que o juiz examine a regularidade da votação e as condições aprovadas.
O que acontece quando o plano é aprovado
Quando o plano alcança os quóruns exigidos, ele segue para análise judicial.
O juiz verifica a legalidade do procedimento e das cláusulas. Em regra, não cabe ao magistrado substituir os credores na avaliação da viabilidade econômica do plano, pois essa decisão pertence à assembleia. O Poder Judiciário pode, contudo, afastar disposições ilegais ou abusivas.
Depois da concessão da Recuperação Judicial, o plano passa a vincular a empresa e os credores sujeitos aos seus efeitos.
Mesmo o credor que votou contra poderá ficar submetido às condições aprovadas, conforme as regras legais.
O que acontece quando o plano é rejeitado
A rejeição não significa necessariamente que a falência será decretada de forma imediata.
Com as mudanças introduzidas pela Lei nº 14.112/2020, a assembleia pode votar a concessão de um prazo para que os próprios credores apresentem um plano alternativo, desde que sejam atendidos os requisitos previstos na legislação.
Também pode haver, em determinadas circunstâncias, a concessão da recuperação pelo mecanismo conhecido como *cram down*, quando o plano não obtém aprovação em todas as classes, mas atende às exigências legais.
Se nenhuma alternativa aplicável for aprovada e estiverem presentes os requisitos legais, a Recuperação Judicial poderá ser convertida em falência.
Por que a assembleia é tão decisiva
A assembleia decide muito mais do que o prazo de pagamento das dívidas.
Ela pode influenciar:
- A continuidade da empresa;
- A preservação dos empregos;
- O recebimento dos credores;
- A manutenção dos contratos;
- A entrada de novos investidores;
- A venda de ativos;
- A reorganização das atividades.
Os credores precisam comparar os resultados esperados com o plano e os possíveis efeitos de uma falência.
Em muitos casos, aceitar um prazo maior pode oferecer melhores perspectivas de recebimento do que provocar a liquidação imediata da empresa. Essa análise, porém, deve considerar os documentos, as projeções financeiras e os riscos concretos de cada processo.
Como o credor deve se preparar
Antes da assembleia, o credor deve seguir alguns cuidados:
1. Conferir se o crédito está corretamente relacionado.
2. Verificar sua classe e seu direito de voto.
3. Ler todo o plano de recuperação.
4. Avaliar prazos, descontos, juros e garantias.
5. Analisar a viabilidade financeira da empresa.
6. Preparar os documentos necessários.
7. Participar pessoalmente ou por representante habilitado.
8. Acompanhar as negociações até a votação.
A ausência pode significar perder a oportunidade de participar diretamente de decisões que afetarão o recebimento da dívida.
Uma decisão coletiva que pode mudar o futuro da empresa
A assembleia-geral de credores representa o momento em que a Recuperação Judicial deixa de ser apenas uma proposta da empresa e passa a depender da confiança daqueles que possuem valores a receber.
É nesse espaço que números são questionados, condições são renegociadas e alternativas são comparadas. A votação pode abrir caminho para a continuidade da atividade empresarial ou demonstrar que o plano apresentado não oferece segurança suficiente.
Para a empresa, chegar à assembleia com transparência, dados confiáveis e propostas realistas é essencial. Para os credores, participar de forma informada é a melhor maneira de proteger seus direitos e influenciar o resultado.
Quando o diálogo é responsável e as decisões consideram a realidade econômica do negócio, a assembleia pode transformar interesses inicialmente conflitantes em um acordo capaz de preservar a empresa e ampliar as possibilidades de pagamento.