O que você vai entender neste artigo
- Por que avaliar o voto também pelo efeito econômico?
- O que analisar além do deságio?
- O que considerar antes de votar contra o plano?
Recusar um plano de recuperação judicial não é apenas dizer “não gostei da proposta”. Para o credor, votar contra pode ser uma decisão legítima, mas precisa ser econômica e juridicamente consciente. Às vezes, rejeitar o plano melhora a negociação. Em outras, aumenta o risco de receber menos ou mais tarde.
A pergunta real do credor não é se ele tem direito de discordar. A pergunta é: qual alternativa produz melhor chance de recuperação do crédito considerando prazo, deságio, garantias, risco de falência e capacidade real de pagamento da empresa?
O voto do credor deve ser uma decisão econômica
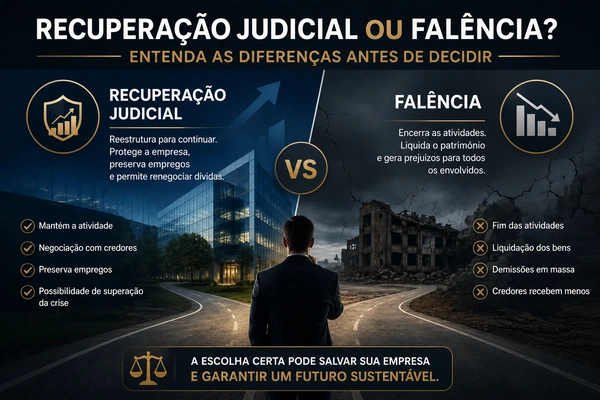
Um plano pode propor desconto, carência e alongamento. A reação inicial do credor costuma ser rejeitar qualquer perda. Mas a decisão precisa comparar cenários: aceitar uma proposta com recebimento parcial, negociar condições melhores ou enfrentar o risco de um desfecho mais severo para a devedora.
Se a empresa possui operação viável, carteira de clientes ativa e capacidade de gerar caixa, pode haver espaço para renegociar. Se a empresa já perdeu mercado, não gera margem e depende de dívida nova para pagar dívida antiga, a rejeição pode levar a uma disputa com recuperação limitada.
Sua empresa está vivendo esse cenário?
Converse com um especialista para entender os próximos passos.
Seu atendimento não é feito por IA: é uma conversa real com um especialista sobre a situação da sua empresa.
Deságio não é o único número que importa
Um desconto de 40% com pagamento em prazo curto pode ser economicamente diferente de um desconto de 15% pago em dez anos. Valor presente, correção, carência, garantias, risco de descumprimento e prioridade estratégica do credor precisam entrar na análise.
O credor que olha apenas o percentual de deságio pode tomar uma decisão ruim. Em recuperação judicial, tempo também é custo. Receber mais no papel não significa receber melhor na prática.
O que avaliar antes de votar contra
- Classe do crédito e peso do voto na assembleia.
- Valor presente da proposta, considerando prazo e carência.
- Garantias existentes e possibilidade real de execução fora do plano.
- Viabilidade operacional da empresa devedora.
- Cenário alternativo caso o plano seja rejeitado.
Quando a recusa pode fazer sentido
A recusa pode fazer sentido quando o plano trata credores de forma pouco transparente, apresenta premissas financeiras frágeis, ignora riscos relevantes, promete pagamentos incompatíveis com a geração de caixa ou transfere ao credor um sacrifício desproporcional sem demonstrar como a empresa será reorganizada.
Também pode haver espaço para objeção quando o crédito foi classificado incorretamente, quando a proposta não explica fontes de pagamento ou quando a empresa mantém custos e operações deficitárias sem medidas concretas de correção.
Quando a recusa pode piorar a posição do credor
Por outro lado, votar contra sem medir o cenário alternativo pode ser perigoso. Se a empresa não tem ativos suficientes, se a venda for demorada ou se a falência reduzir drasticamente a recuperação dos créditos, uma proposta imperfeita pode ainda ser melhor do que o caminho alternativo.
Essa análise é desconfortável, mas necessária. O credor não decide entre proposta boa e proposta ruim. Muitas vezes decide entre uma proposta ruim, uma proposta negociável e um cenário de recuperação ainda mais incerto.
Negociação antes da assembleia
Credores organizados costumam chegar à assembleia com perguntas objetivas: qual é a projeção de caixa? Quais ativos podem ser vendidos? Que garantias serão preservadas? Como a empresa pretende financiar capital de giro? O plano considera tributos correntes? Há compromisso de transparência durante o cumprimento?
Essas perguntas forçam a discussão para o campo correto. Em vez de apenas resistir ao desconto, o credor passa a avaliar se a proposta tem sustentação empresarial.
Base legal e cuidado com o caso concreto
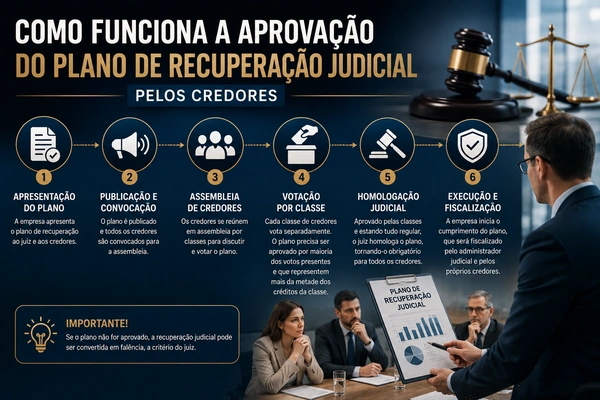
A Lei nº 11.101/2005 organiza a deliberação dos credores e a votação do plano por classes, mas cada caso depende da composição dos créditos, da documentação e das condições propostas. Não é recomendável transformar uma regra geral em decisão automática de voto.
Votar contra exige estratégia, não impulso
O credor pode recusar o plano, mas a recusa deve ser estratégica. A melhor decisão é aquela que compara proposta, risco, tempo e probabilidade real de recebimento. Em recuperação judicial, indignação é compreensível; análise econômica é indispensável.
Este conteúdo tem finalidade informativa e não substitui análise jurídica, contábil ou financeira individualizada.
Perguntas frequentes
Por que avaliar o voto também pelo efeito econômico?
Um plano pode propor desconto, carência e alongamento. A reação inicial do credor costuma ser rejeitar qualquer perda. Mas a decisão precisa comparar cenários: aceitar uma proposta com recebimento parcial, negociar condições melhores ou enfrentar o risco de um desfecho mais severo para a devedora.
O que analisar além do deságio?
Um desconto de 40% com pagamento em prazo curto pode ser economicamente diferente de um desconto de 15% pago em dez anos. Valor presente, correção, carência, garantias, risco de descumprimento e prioridade estratégica do credor precisam entrar na análise.
O que considerar antes de votar contra o plano?
A recusa pode fazer sentido quando o plano trata credores de forma pouco transparente, apresenta premissas financeiras frágeis, ignora riscos relevantes, promete pagamentos incompatíveis com a geração de caixa ou transfere ao credor um sacrifício desproporcional sem demonstrar como a empresa será reorganizada.