Como funciona o processo de Recuperação Judicial passo a passo
Quando uma empresa acumula dívidas e começa a enfrentar dificuldades para pagar funcionários, fornecedores, bancos e outros credores, a falência pode parecer inevitável. Entretanto, se o negócio ainda tiver capacidade de gerar receita e superar a crise, a Recuperação Judicial pode oferecer uma oportunidade de reorganização.
Esse procedimento não apaga automaticamente as dívidas nem garante que a empresa será recuperada. Seu objetivo é criar um ambiente organizado de negociação, no qual a companhia apresenta uma proposta para pagar os credores enquanto continua operando.
Além da análise do processo, uma visão externa de reestruturação empresarial pode ajudar a transformar números, riscos e prioridades em decisões mais seguras.
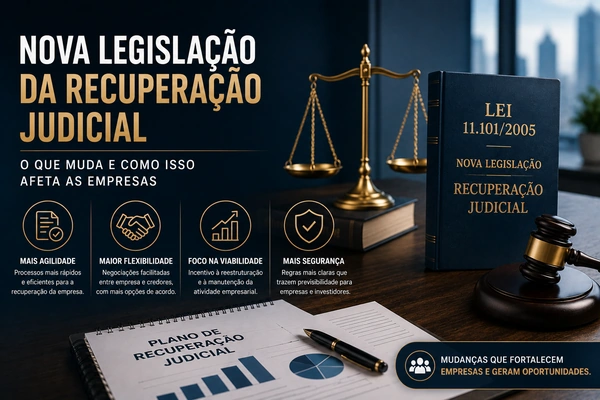
No Brasil, o processo é regulamentado principalmente pela Lei nº 11.101/2005, posteriormente atualizada pela Lei nº 14.112/2020. A legislação busca preservar empresas viáveis, empregos, atividades produtivas e os interesses dos credores.
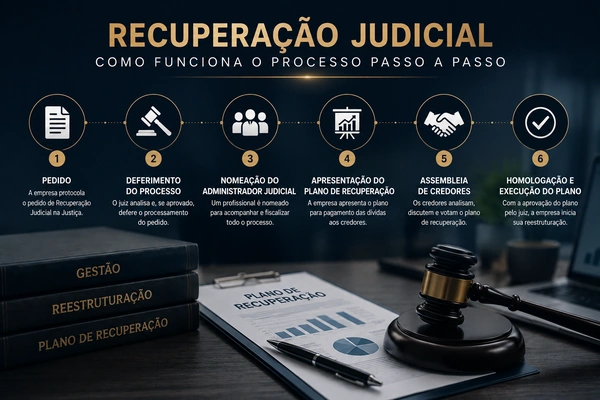
A seguir, entenda como funciona o processo de Recuperação Judicial passo a passo.
Passo 1 — Diagnóstico da situação financeira
Antes de recorrer à Justiça, a empresa precisa compreender a dimensão real da crise. Esse diagnóstico deve revelar se o problema é temporário e solucionável ou se o negócio já perdeu sua viabilidade econômica.
A análise normalmente inclui:
- Valor total das dívidas;
- Faturamento mensal;
- Despesas fixas e variáveis;
- Fluxo de caixa;
- Bens e ativos disponíveis;
- Contratos em andamento;
- Processos judiciais existentes;
- Quantidade e classificação dos credores;
- Capacidade de geração de receita.
Também é necessário identificar as causas da crise. Uma empresa pode estar endividada por queda nas vendas, aumento dos juros, perda de clientes, expansão desorganizada, custos excessivos ou falhas administrativas.
Sem esse levantamento, será difícil apresentar um plano de recuperação realista.
Passo 2 — Preparação do pedido judicial
Depois de confirmar que a empresa ainda é viável, inicia-se a preparação da petição de Recuperação Judicial.
O pedido deve apresentar as razões concretas da crise e ser acompanhado pelos documentos exigidos na legislação. Entre eles estão demonstrações contábeis, relação completa dos credores, informações sobre empregados, extratos bancários e documentos relacionados aos administradores e bens da empresa.
Essa etapa exige organização. Informações incompletas, inconsistentes ou desatualizadas podem atrasar o processo ou dificultar o deferimento.
A empresa também deve verificar se atende aos requisitos legais, como exercer regularmente a atividade empresarial pelo período mínimo exigido e não estar impedida de solicitar a recuperação.
Passo 3 — Análise inicial pelo juiz
Após o protocolo, o juiz examina se o pedido atende às exigências legais.
Em determinadas situações, pode ser realizada uma constatação prévia. Nela, um profissional nomeado pelo Judiciário verifica se a empresa realmente funciona e se os documentos apresentados correspondem à sua situação.
Essa verificação não serve para decidir antecipadamente se o negócio terá sucesso, mas para confirmar a existência da atividade e a regularidade das informações iniciais.
Quando os requisitos são atendidos, o juiz defere o processamento da Recuperação Judicial.
É importante entender que essa decisão ainda não significa que o plano foi aprovado. Ela apenas autoriza o início formal do procedimento.
Passo 4 — Nomeação do administrador judicial
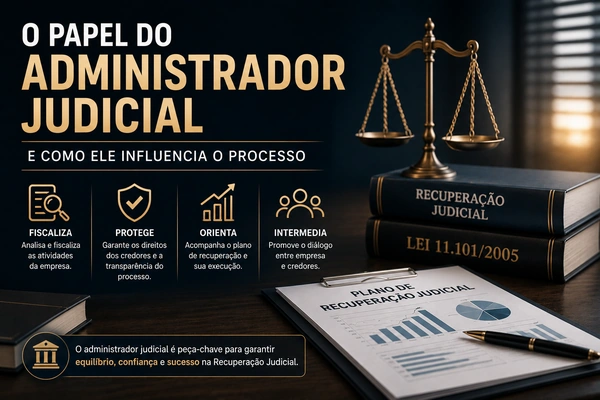
Ao deferir o processamento, o juiz nomeia um administrador judicial.
Esse profissional não assume automaticamente a direção da empresa. Sua função principal é fiscalizar o processo, acompanhar as atividades da recuperanda, verificar informações e manter o Judiciário e os credores informados.
Entre suas atribuições estão:
- Comunicar os credores;
- Conferir os créditos apresentados;
- Solicitar informações à empresa;
- Elaborar relatórios periódicos;
- Organizar a relação de credores;
- Presidir a assembleia-geral, quando convocada;
- Informar irregularidades ao juiz.
A administração cotidiana normalmente continua sob responsabilidade dos gestores da empresa, salvo situações excepcionais previstas em lei.
Passo 5 — Suspensão temporária de determinadas cobranças
Com o processamento da recuperação, diversas ações e execuções contra a empresa podem ser suspensas temporariamente.
Esse período é conhecido como *stay period*. Sua finalidade é evitar uma corrida individual dos credores pelos bens da devedora, permitindo que as negociações aconteçam de forma coletiva e organizada.
A suspensão não alcança todas as dívidas nem todos os procedimentos. Créditos tributários, garantias específicas e outras situações podem receber tratamento diferente.
Por isso, não é correto afirmar que todas as cobranças desaparecem. A medida oferece uma proteção temporária, mas a empresa continua responsável por suas obrigações.
Passo 6 — Apresentação do plano de recuperação
Depois do deferimento, a empresa deve apresentar seu plano dentro do prazo legal, que, em regra, é de 60 dias.
Esse documento precisa mostrar como o negócio pretende superar a crise e pagar os credores.
O plano pode incluir medidas como:
- Parcelamento das dívidas;
- Ampliação dos prazos de pagamento;
- Descontos negociados;
- Venda de determinados ativos;
- Alteração da estrutura societária;
- Entrada de investidores;
- Redução de custos;
- Reorganização operacional;
- Conversão de dívida em participação societária;
- Venda de unidades produtivas.
As propostas podem variar conforme a classe dos credores e a capacidade financeira da empresa.
Um plano baseado em previsões irreais dificilmente conquistará confiança. Por isso, ele deve combinar soluções financeiras com mudanças concretas na gestão.
Passo 7 — Verificação dos créditos
Durante o processo, os credores precisam conferir se seus créditos foram incluídos corretamente.
Eles devem verificar informações como:
- Nome do credor;
- Valor da dívida;
- Natureza do crédito;
- Classe em que foram inseridos;
- Existência de garantias.
Quando houver erro ou ausência, o interessado poderá apresentar habilitação ou divergência de crédito, conforme a fase do procedimento.
Depois das verificações, é elaborada a relação consolidada de credores que participará das etapas seguintes.
Passo 8 — Manifestação dos credores
Após a apresentação do plano, os credores podem analisá-lo e apresentar objeções.
Se não houver objeção válida, o plano poderá seguir para análise judicial conforme as regras aplicáveis. Quando existem contestações, normalmente é convocada uma assembleia-geral de credores.
Esse encontro é uma das etapas mais importantes do processo, pois reúne representantes das diferentes classes de créditos para discutir a proposta.
Passo 9 — Assembleia-geral de credores
Na assembleia, o plano pode ser aprovado, rejeitado ou alterado mediante negociação com a empresa.
Os credores são organizados em classes, como:
- Trabalhistas;
- Credores com garantia real;
- Credores quirografários e outros previstos em lei;
- Microempresas e empresas de pequeno porte.
A votação segue critérios específicos, que podem considerar o número de credores e o valor dos créditos.
Em certas situações, mesmo sem aprovação em todas as classes, o juiz poderá conceder a recuperação mediante o preenchimento dos requisitos legais conhecidos como *cram down*. Isso não significa que o magistrado possa ignorar livremente a votação, mas que existem mecanismos para impedir uma rejeição abusiva quando determinadas condições são atendidas.
Passo 10 — Concessão e cumprimento do plano
Depois da aprovação e da verificação da legalidade das condições, o juiz pode conceder a Recuperação Judicial.
A partir desse momento, as obrigações abrangidas passam a seguir as condições previstas no plano aprovado.
A empresa deverá:
- Realizar os pagamentos nas datas previstas;
- Cumprir as medidas de reestruturação;
- Manter suas informações contábeis organizadas;
- Colaborar com o administrador judicial;
- Demonstrar a continuidade das atividades;
- Informar fatos relevantes ao processo.
Durante o período de fiscalização judicial, o descumprimento das obrigações pode provocar consequências graves, inclusive a conversão da recuperação em falência nas hipóteses previstas em lei.
O encerramento do processo significa que todas as dívidas foram pagas
Não necessariamente.
O processo judicial pode ser encerrado depois do cumprimento das obrigações sujeitas à fiscalização pelo prazo aplicável. Contudo, algumas parcelas previstas no plano podem continuar vencendo posteriormente.
Mesmo após o encerramento, a empresa deve respeitar integralmente os compromissos assumidos. O plano aprovado possui força obrigatória entre as partes envolvidas.
O verdadeiro trabalho começa após a aprovação
A Recuperação Judicial cria tempo e espaço para negociar, mas não substitui uma boa administração. Uma empresa que continua cometendo os mesmos erros pode voltar rapidamente à situação de insolvência.
Para que o processo tenha resultado, é necessário revisar gastos, melhorar o controle financeiro, recuperar a confiança do mercado e tornar a operação sustentável.
O sucesso não depende apenas de uma decisão judicial. Ele nasce da combinação entre transparência, planejamento, negociação e mudanças reais dentro do negócio.
Quando cada etapa é conduzida com responsabilidade, a Recuperação Judicial deixa de ser vista apenas como uma defesa contra cobranças e passa a representar aquilo que realmente deve ser: uma oportunidade estruturada de reconstruir a empresa, preservar sua história e abrir caminho para um novo ciclo de crescimento.