O que fazer quando uma empresa em Recuperação Judicial deixa de pagar uma dívida
Descobrir que uma empresa em Recuperação Judicial deixou de pagar uma dívida pode gerar muitas dúvidas para credores, fornecedores, prestadores de serviços e até mesmo trabalhadores. Afinal, a empresa já estava passando por um processo de reorganização financeira e, mesmo assim, não cumpriu uma obrigação assumida. O que fazer nessa situação? É possível cobrar o pagamento? Quais são os direitos do credor?
A resposta depende de diversos fatores, como o tipo da dívida, o momento em que ela surgiu e se o débito faz parte ou não do plano de Recuperação Judicial. Em muitos casos, existem mecanismos legais para proteger os interesses dos credores e exigir o cumprimento das obrigações assumidas pela empresa.
Além da análise do processo, uma visão externa de reestruturação empresarial pode ajudar a transformar números, riscos e prioridades em decisões mais seguras.
Conhecer essas regras é essencial para agir de forma estratégica, evitar prejuízos e acompanhar corretamente o processo judicial.
Neste artigo, você entenderá quais medidas podem ser adotadas quando uma empresa em Recuperação Judicial deixa de pagar uma dívida e quais cuidados são importantes para proteger seus direitos.
A Recuperação Judicial não elimina a obrigação de pagar
Um dos maiores equívocos sobre a Recuperação Judicial é acreditar que a empresa deixa de ser responsável por suas dívidas.
Na realidade, o procedimento busca reorganizar a forma como esses débitos serão pagos, permitindo que a empresa continue funcionando enquanto cumpre um plano aprovado pelos credores e homologado pelo Poder Judiciário.
Isso significa que a obrigação de pagar continua existindo.
O que muda são as condições previstas para esse pagamento, respeitando a legislação e as decisões do processo.
Nem toda dívida recebe o mesmo tratamento
Antes de tomar qualquer providência, é importante identificar a natureza da dívida.
Ela pode ser:
- Crédito sujeito à Recuperação Judicial.
- Crédito não sujeito ao processo.
- Obrigação surgida após o pedido de recuperação.
- Obrigação prevista no plano aprovado.
Cada situação pode receber tratamento jurídico diferente.
Por isso, identificar corretamente o tipo de crédito é o primeiro passo.
O que significa o descumprimento do plano
Depois que o plano de Recuperação Judicial é aprovado e homologado, a empresa assume obrigações específicas.
Quando deixa de cumprir essas condições, pode ocorrer o chamado descumprimento do plano.
Esse descumprimento pode envolver situações como:
- Atraso no pagamento das parcelas previstas.
- Descumprimento dos prazos estabelecidos.
- Não cumprimento de garantias assumidas.
- Violação de outras obrigações previstas no plano.
Dependendo das circunstâncias, isso pode gerar consequências relevantes para a empresa.
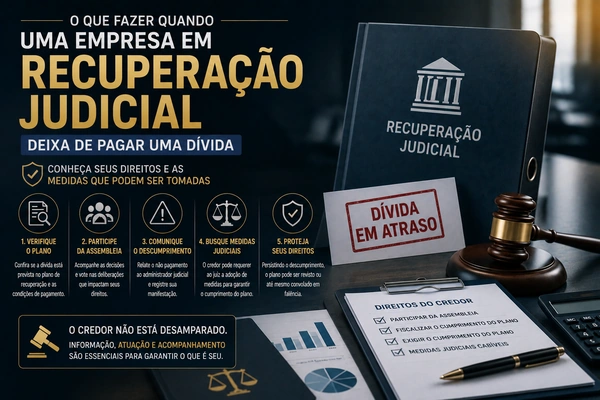
Como agir quando a empresa deixa de pagar
É importante agir de forma organizada.
Veja um passo a passo.
Passo 1 — Confirme a origem da dívida
Antes de qualquer medida, verifique:
- Quando a dívida surgiu.
- Se ela está incluída no plano de recuperação.
- Se existe decisão judicial sobre o crédito.
- Qual é a classificação do crédito.
Essas informações determinam quais providências poderão ser adotadas.
Passo 2 — Verifique se realmente houve atraso
Nem todo atraso representa descumprimento.
Consulte:
- O plano aprovado.
- As datas de vencimento.
- Eventuais aditivos.
- Decisões posteriores do processo.
Isso evita cobranças baseadas em informações desatualizadas.
Passo 3 — Reúna toda a documentação
Organize documentos como:
- Contratos.
- Notas fiscais.
- Comprovantes de entrega.
- Boletos.
- Correspondências.
- Comprovantes de pagamento parcial.
- Decisões judiciais.
Esses documentos serão importantes caso seja necessário adotar medidas judiciais.
Passo 4 — Acompanhe o processo da Recuperação Judicial
Grande parte das informações relevantes está disponível nos autos do processo.
Acompanhe:
- Relatórios do administrador judicial.
- Publicações oficiais.
- Petições.
- Decisões do juiz.
- Informações sobre cumprimento do plano.
O acompanhamento constante permite identificar rapidamente novos acontecimentos.
Passo 5 — Busque orientação especializada
Cada Recuperação Judicial possui características próprias.
Antes de tomar decisões importantes, é recomendável obter orientação de um profissional especializado para avaliar a situação específica do crédito.
Quais direitos o credor possui
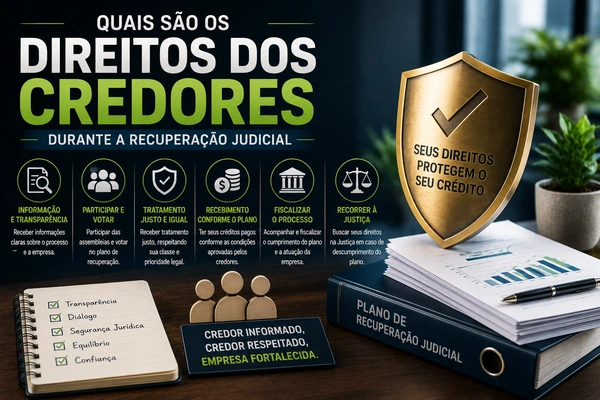
Mesmo durante a Recuperação Judicial, o credor continua protegido pela legislação.
Entre seus principais direitos estão:
- Acompanhar o processo.
- Fiscalizar o cumprimento do plano.
- Receber informações sobre a recuperação.
- Participar das assembleias quando cabível.
- Exercer os direitos previstos na legislação e nas decisões judiciais.
O exercício desses direitos depende da situação concreta de cada processo.
O que pode acontecer com a empresa que não cumpre o plano
O descumprimento das obrigações assumidas pode gerar consequências importantes.
Dependendo das circunstâncias previstas na legislação e da fase do processo, o juiz poderá analisar medidas como:
- Determinar providências relacionadas ao cumprimento do plano.
- Avaliar pedidos apresentados pelos credores.
- Examinar a eventual conversão da Recuperação Judicial em falência quando estiverem presentes os requisitos legais.
Cada caso depende da análise dos fatos, do plano aprovado e das normas aplicáveis.
Como evitar prejuízos maiores
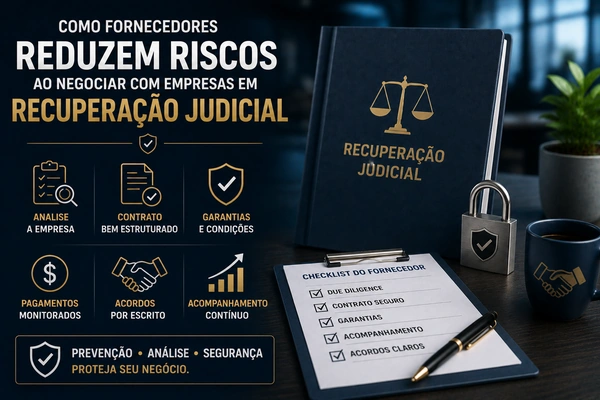
Algumas atitudes ajudam a proteger os interesses do credor.
Entre elas:
Acompanhe regularmente o processo
Não espere ser informado apenas pela empresa.
Consulte periodicamente:
- Publicações.
- Relatórios.
- Movimentações processuais.
Quanto mais cedo um problema for identificado, maiores serão as possibilidades de reação.
Guarde todos os documentos
Nunca descarte:
- Contratos.
- Acordos.
- Comprovantes.
- Correspondências.
- E-mails.
- Registros de pagamento.
A documentação organizada facilita a comprovação do crédito.
Mantenha seus dados atualizados
Mudanças de endereço, telefone ou e-mail devem ser comunicadas sempre que necessário.
Isso reduz o risco de perder comunicações importantes.
Erros que o credor deve evitar
Algumas atitudes podem prejudicar significativamente a defesa dos direitos do credor.
Os principais erros incluem:
- Ignorar o andamento do processo.
- Perder prazos processuais.
- Não conferir o plano aprovado.
- Descartar documentos importantes.
- Aceitar propostas sem análise adequada.
- Deixar de buscar orientação quando surgirem dúvidas.
Evitar esses comportamentos fortalece a posição do credor.
Quando procurar auxílio profissional
Embora alguns procedimentos possam ser acompanhados diretamente pelo credor, situações mais complexas normalmente exigem apoio especializado.
Profissionais que podem auxiliar incluem:
- Advogados especializados em Direito Empresarial.
- Contadores.
- Consultores financeiros.
Esse suporte ajuda a compreender o processo, interpretar corretamente o plano de recuperação e definir a estratégia mais adequada para proteger o crédito.
A informação é a principal aliada do credor
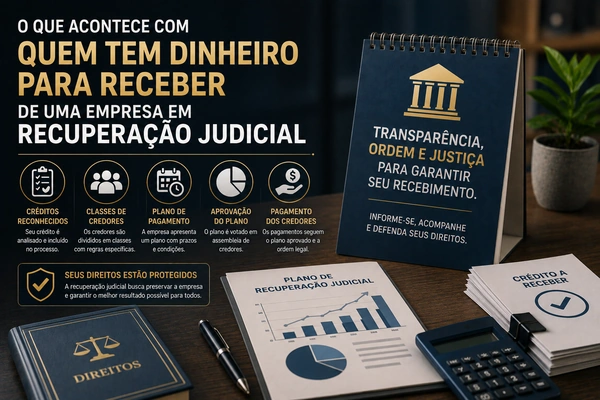
Quando uma empresa em Recuperação Judicial deixa de pagar uma dívida, isso não significa que o credor perdeu automaticamente seu direito ao recebimento. A legislação prevê mecanismos para acompanhar o cumprimento do plano, fiscalizar a atuação da empresa e buscar as medidas cabíveis quando houver descumprimento das obrigações assumidas.
A melhor forma de proteger seus interesses é agir com organização, acompanhar atentamente o processo, manter toda a documentação em ordem e compreender exatamente quais regras se aplicam ao seu crédito. Decisões precipitadas ou baseadas apenas em informações parciais podem dificultar ainda mais a solução do problema.
Ao conhecer seus direitos e acompanhar cada etapa da Recuperação Judicial, o credor aumenta suas chances de tomar decisões seguras, preservar seu patrimônio e participar de maneira ativa de um processo que busca equilibrar a continuidade da empresa com a satisfação dos créditos devidos.