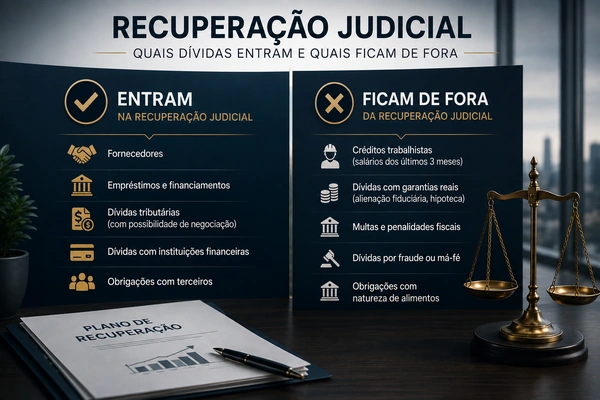
Quais dívidas entram na Recuperação Judicial e quais ficam de fora
Uma das maiores dúvidas de empresários que enfrentam dificuldades financeiras é saber exatamente quais dívidas podem ser incluídas na Recuperação Judicial. Muitas pessoas acreditam que, ao iniciar esse processo, todas as obrigações da empresa deixam de existir ou passam automaticamente a ser renegociadas. Na prática, porém, a realidade é diferente.
A Recuperação Judicial não elimina as dívidas e tampouco alcança todos os tipos de crédito. A legislação brasileira estabelece regras específicas para definir quais obrigações estarão sujeitas ao plano de recuperação e quais continuarão sendo cobradas conforme normas próprias.
Além da análise do processo, uma visão externa de reestruturação empresarial pode ajudar a transformar números, riscos e prioridades em decisões mais seguras.
Conhecer essa diferença é essencial para que empresários, administradores, investidores e credores compreendam o alcance do processo e possam tomar decisões mais seguras durante a reorganização financeira da empresa.
Neste artigo, você entenderá quais dívidas entram na Recuperação Judicial, quais ficam de fora, como ocorre a classificação dos créditos e por que essa distinção é tão importante para o sucesso da recuperação.
Como a lei define as dívidas sujeitas à Recuperação Judicial
A Lei nº 11.101/2005, alterada pela Lei nº 14.112/2020, determina que, como regra geral, estão sujeitas à Recuperação Judicial as obrigações existentes na data do pedido, ainda que não estejam vencidas naquele momento.
Isso significa que não importa apenas se a dívida já venceu. O fator principal é o momento em que ela foi constituída.
Se o crédito já existia antes do pedido de Recuperação Judicial, ele normalmente poderá ser incluído no processo, salvo as exceções previstas na própria legislação.
Essa regra busca reunir a maior parte das dívidas em uma negociação coletiva, evitando que cada credor tente receber individualmente.
Quais dívidas normalmente entram na Recuperação Judicial
Embora cada caso exija análise individual, algumas categorias de créditos costumam fazer parte do processo.
Dívidas com fornecedores
São uma das categorias mais frequentes.
Entram, por exemplo:
- Compras de mercadorias.
- Aquisição de matéria-prima.
- Contratos de fornecimento.
- Prestação de serviços empresariais.
- Contratos comerciais.
Esses fornecedores normalmente participam da negociação coletiva prevista no plano de recuperação.
Empréstimos bancários
Grande parte dos financiamentos contratados pelas empresas também pode estar sujeita à Recuperação Judicial, desde que atendidas as regras legais.
Entre eles podem estar:
- Capital de giro.
- Empréstimos empresariais.
- Linhas de crédito comerciais.
- Financiamentos sem exceções legais específicas.
Dependendo da existência de garantias, esses créditos podem integrar classes diferentes dentro do processo.
Dívidas com prestadores de serviços
Obrigações assumidas com empresas terceirizadas também costumam integrar a recuperação.
Exemplos incluem:
- Empresas de tecnologia.
- Escritórios de contabilidade.
- Consultorias.
- Empresas de segurança.
- Serviços de limpeza.
- Contratos de manutenção.
Esses créditos normalmente são classificados conforme sua natureza jurídica.
Créditos trabalhistas
Os créditos de empregados possuem tratamento especial.
Salários, verbas rescisórias e outros direitos reconhecidos podem ser incluídos na Recuperação Judicial, porém obedecem regras próprias de classificação e pagamento.
A legislação procura proteger esses trabalhadores, estabelecendo condições diferenciadas em relação aos demais credores.
Contratos comerciais
Diversos contratos firmados antes do pedido podem integrar o processo.
Entre eles:
- Contratos de distribuição.
- Contratos de representação comercial.
- Prestação de serviços.
- Fornecimento contínuo.
Cada situação depende das características do contrato e da legislação aplicável.
Quais dívidas normalmente ficam de fora da Recuperação Judicial
Nem todas as obrigações entram no plano de recuperação.
Algumas possuem tratamento legal específico.
Dívidas tributárias
Os tributos representam uma das principais exceções.
Impostos, taxas e contribuições, em regra, não são submetidos ao plano de Recuperação Judicial.
Isso significa que:
- Imposto de Renda.
- ICMS.
- ISS.
- PIS.
- COFINS.
- Contribuições previdenciárias.
Continuam sujeitos às regras próprias de cobrança.
Apesar disso, a legislação permite que empresas negociem esses débitos por meio de parcelamentos e programas específicos previstos na legislação tributária.
Créditos com propriedade fiduciária
Uma das exceções mais importantes envolve os bens alienados fiduciariamente.
Nesses casos, o credor mantém a propriedade resolúvel do bem até a quitação da obrigação.
São exemplos:
- Veículos financiados.
- Máquinas industriais.
- Equipamentos.
- Imóveis com alienação fiduciária.
Esses créditos, em diversas situações, não se submetem ao plano de Recuperação Judicial, respeitadas as limitações previstas na legislação e na jurisprudência.
Arrendamento mercantil
Contratos de leasing também possuem tratamento diferenciado.
Como a propriedade do bem permanece vinculada ao arrendador durante o contrato, a legislação estabelece regras próprias para essas operações.
Adiantamento sobre contrato de câmbio
Empresas exportadoras frequentemente utilizam esse tipo de operação financeira.
Os créditos decorrentes de adiantamento sobre contrato de câmbio também possuem disciplina específica e, em regra, não se submetem ao plano de recuperação.
Obrigações assumidas após o pedido
Uma regra muito importante costuma gerar dúvidas.
As dívidas contraídas depois do pedido de Recuperação Judicial normalmente não entram no processo.
Esses débitos são chamados de créditos extraconcursais.
Isso significa que a empresa deve continuar pagando normalmente suas novas obrigações.
Caso contrário, poderá comprometer sua recuperação.
Como funciona a classificação dos credores
As dívidas sujeitas à Recuperação Judicial não são tratadas igualmente.
A legislação divide os credores em classes.
As principais são:
Classe I — Créditos trabalhistas
Inclui:
- Salários.
- Verbas rescisórias.
- Direitos trabalhistas reconhecidos.
Recebem tratamento prioritário.
Classe II — Créditos com garantia real
São aqueles garantidos por bens específicos.
Exemplos:
- Hipotecas.
- Penhores.
- Algumas modalidades de financiamento.
Classe III — Créditos quirografários
Reúnem boa parte dos fornecedores e credores sem garantia real específica.
Também podem incluir determinadas multas e outras obrigações previstas em lei.
Classe IV — Microempresas e empresas de pequeno porte
Essa categoria foi criada para reconhecer as características específicas desses credores.
Cada classe participa da votação do plano conforme critérios definidos na legislação.
Como descobrir quais dívidas serão incluídas
Antes de ingressar com o pedido, é recomendável realizar um levantamento completo.
O processo pode seguir este passo a passo.
Passo 1 — Levantar todas as obrigações
Faça uma lista contendo:
- Bancos.
- Fornecedores.
- Funcionários.
- Prestadores de serviço.
- Tributos.
- Contratos vigentes.
- Parcelamentos.
Nenhuma dívida deve ser esquecida.
Passo 2 — Identificar a data de origem
Verifique quando cada obrigação foi constituída.
Essa informação será essencial para saber se ela poderá integrar o processo.
Passo 3 — Analisar garantias existentes
É importante identificar se determinada dívida possui:
- Alienação fiduciária.
- Hipoteca.
- Penhor.
- Outras garantias específicas.
Essas características influenciam diretamente o tratamento jurídico do crédito.
Passo 4 — Classificar cada crédito
Depois da análise, cada obrigação deve ser enquadrada conforme sua natureza.
Essa classificação será utilizada na elaboração da relação de credores apresentada ao Judiciário.
Passo 5 — Contar com orientação especializada
A interpretação da legislação pode variar conforme o tipo de contrato e as decisões dos tribunais.
Por isso, a participação de advogados especializados e profissionais da área contábil é indispensável para identificar corretamente quais créditos estarão sujeitos à Recuperação Judicial.
Erros comuns ao identificar as dívidas
Algumas empresas cometem equívocos que podem comprometer todo o processo.
Os mais frequentes são:
- Acreditar que todos os débitos entram automaticamente na recuperação.
- Ignorar créditos garantidos por alienação fiduciária.
- Esquecer contratos importantes.
- Não separar dívidas anteriores e posteriores ao pedido.
- Deixar de atualizar a relação de credores.
- Não conferir a documentação financeira.
Esses erros podem gerar impugnações, atrasos e dificuldades na aprovação do plano.
Saber quais dívidas fazem parte do processo é essencial para uma recuperação eficiente
A Recuperação Judicial oferece uma oportunidade para reorganizar a situação financeira da empresa, mas seu alcance possui limites definidos pela legislação. Entender quais dívidas podem ser incluídas e quais permanecem submetidas a regras próprias é indispensável para elaborar um plano consistente e evitar expectativas irreais.
Uma análise detalhada de cada obrigação permite identificar corretamente a natureza dos créditos, organizar a relação de credores e construir estratégias mais eficientes de negociação. Além disso, conhecer essas diferenças ajuda empresários e gestores a manterem a empresa em funcionamento durante o processo, cumprindo as obrigações que continuam exigíveis e concentrando esforços na recuperação do negócio.
Com planejamento, transparência e apoio técnico especializado, é possível utilizar a Recuperação Judicial de forma estratégica, aumentando as chances de superar a crise e restabelecer a sustentabilidade financeira da empresa.