Como funciona a aprovação do plano de Recuperação Judicial pelos credores
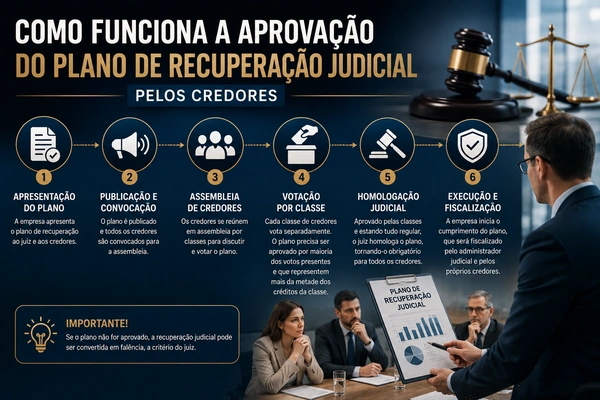
Quando uma empresa ingressa com um pedido de Recuperação Judicial, um dos momentos mais importantes de todo o processo é a aprovação do plano pelos credores. É nessa fase que será decidido se as propostas apresentadas pela empresa serão aceitas, modificadas ou rejeitadas.
Muitas pessoas imaginam que basta a empresa elaborar um plano para que ele passe a valer automaticamente. No entanto, a legislação brasileira estabelece um procedimento rigoroso, no qual os credores têm participação ativa e exercem um papel decisivo na construção da solução para a crise financeira.
Além da análise do processo, uma visão externa de reestruturação empresarial pode ajudar a transformar números, riscos e prioridades em decisões mais seguras.
A aprovação do plano representa muito mais do que uma simples votação. Ela é resultado de negociações, análises financeiras e jurídicas e da busca por um equilíbrio entre a necessidade de recuperação da empresa e o direito dos credores de receber seus créditos.
Neste artigo, você entenderá como funciona essa etapa, quem participa da votação, quais são os critérios utilizados, como ocorre a assembleia de credores e o que acontece quando o plano não é aprovado.
O que é o plano de Recuperação Judicial
O plano de Recuperação Judicial é o documento elaborado pela empresa para demonstrar como pretende superar a crise econômico-financeira.
Ele apresenta as medidas que serão adotadas para reorganizar o negócio e cumprir suas obrigações perante os credores.
O plano pode incluir propostas como:
- Parcelamento das dívidas;
- Ampliação dos prazos de pagamento;
- Descontos negociados;
- Venda de ativos;
- Reestruturação administrativa;
- Entrada de novos investidores;
- Alteração da estrutura societária;
- Captação de recursos;
- Redução de custos operacionais.
Cada plano deve refletir a realidade da empresa e demonstrar que as medidas propostas são viáveis.
Por que os credores precisam aprovar o plano
A Recuperação Judicial procura equilibrar dois interesses legítimos.
De um lado, a empresa busca reorganizar suas finanças para continuar funcionando.
Do outro, os credores desejam receber os valores que lhes são devidos.
Por isso, a legislação determina que aqueles diretamente afetados pelas propostas tenham a oportunidade de analisá-las e participar da decisão.
Esse mecanismo aumenta a transparência do processo e estimula a construção de soluções negociadas.
Quem pode participar da votação
Participam da votação os credores cujos créditos estão sujeitos à Recuperação Judicial.
Cada credor possui direito de manifestação conforme sua classificação e o valor do crédito reconhecido no processo.
Antes da assembleia, é elaborada a relação de credores, documento que identifica:
- Nome de cada credor;
- Valor do crédito;
- Classe correspondente;
- Natureza da obrigação.
Somente os credores habilitados ou regularmente relacionados participam da votação, observadas as regras da legislação.
Como os credores são divididos
Para tornar a votação mais equilibrada, a legislação organiza os credores em classes.
Essa divisão considera a natureza dos créditos.
Classe I — Créditos trabalhistas
Inclui, entre outros:
- Salários;
- Verbas rescisórias;
- Direitos reconhecidos pela Justiça do Trabalho.
Recebem tratamento diferenciado devido ao seu caráter alimentar.
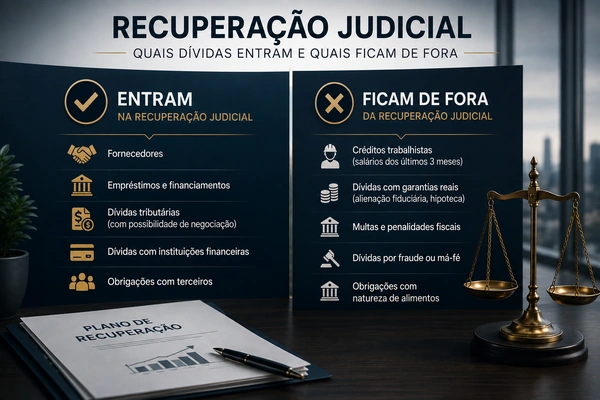
Classe II — Créditos com garantia real
São créditos garantidos por bens específicos.
Exemplos:
- Hipotecas;
- Penhores;
- Algumas modalidades de financiamento com garantia real.
Classe III — Créditos quirografários
Englobam grande parte dos fornecedores, prestadores de serviços e demais credores que não possuem garantia real específica, além de outros créditos previstos em lei.
Classe IV — Microempresas e empresas de pequeno porte
Essa classe reúne microempresas e empresas de pequeno porte que possuem créditos perante a empresa em recuperação.
A separação em classes busca assegurar que diferentes perfis de credores possam participar da decisão de forma equilibrada.
Como funciona a assembleia-geral de credores
Quando há objeção ao plano apresentado, normalmente é convocada uma assembleia-geral de credores.
Esse encontro pode ocorrer presencialmente, virtualmente ou em formato híbrido, conforme autorizado pelo juízo e pelas normas aplicáveis.
Durante a assembleia são discutidos diversos aspectos do plano.
Entre eles:
- Prazos de pagamento;
- Percentuais de desconto;
- Garantias oferecidas;
- Viabilidade econômica da empresa;
- Medidas de reestruturação.
Muitas vezes, negociações acontecem durante a própria assembleia, permitindo ajustes antes da votação.
Como ocorre a votação do plano
A votação segue critérios estabelecidos pela Lei nº 11.101/2005.
Cada classe de credores delibera separadamente.
Em regra, a aprovação depende do atendimento aos quóruns previstos na legislação, que podem considerar simultaneamente:
- O valor dos créditos representados;
- O número de credores votantes.
Esses critérios variam conforme a classe envolvida.
Por isso, não basta simplesmente contar quantos credores votaram favoravelmente.
Também é necessário observar o peso econômico dos créditos representados.
Esse sistema busca evitar que poucos credores com créditos muito elevados ou muitos credores com valores reduzidos determinem, isoladamente, o resultado da votação.
O que acontece se o plano for aprovado
Quando o plano obtém a aprovação conforme os requisitos legais, ele é submetido ao juiz para análise.
O magistrado verifica, entre outros aspectos:
- Regularidade do procedimento;
- Legalidade das cláusulas;
- Cumprimento das exigências da legislação.
Não se trata de substituir a vontade dos credores, mas de assegurar que o plano respeite as normas jurídicas.
Depois da concessão da Recuperação Judicial, o plano passa a vincular a empresa e os credores sujeitos ao processo, que deverão cumprir as obrigações assumidas.
O que acontece quando o plano é rejeitado
A rejeição do plano não significa automaticamente que a empresa será declarada falida.
Dependendo da fase do processo e das circunstâncias, podem ocorrer diferentes desdobramentos.
Entre eles:
- Apresentação de ajustes durante as negociações;
- Aplicação das hipóteses legais que permitem a concessão da recuperação mesmo sem aprovação integral, conhecidas como *cram down*, quando presentes os requisitos previstos em lei;
- Em determinadas situações, a decretação da falência.
Cada hipótese depende da análise do caso concreto e das regras estabelecidas pela legislação.
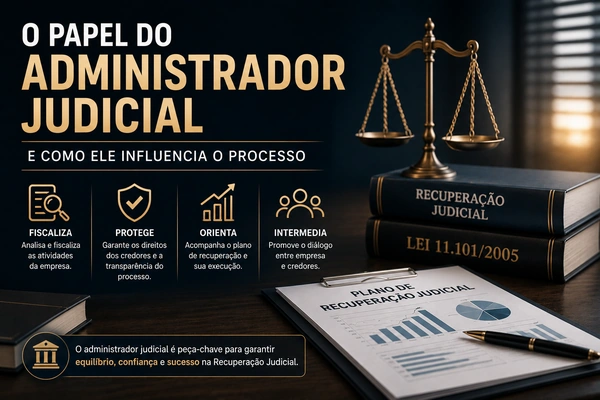
Qual é o papel do administrador judicial
Embora muitas pessoas confundam sua função, o administrador judicial não decide se o plano será aprovado.
Sua atuação consiste em auxiliar o andamento do processo.
Entre suas atribuições estão:
- Organizar a assembleia;
- Fiscalizar o cumprimento das etapas processuais;
- Elaborar relatórios;
- Conferir informações sobre os créditos;
- Auxiliar o juízo na condução do procedimento.
Sua atuação contribui para garantir transparência e segurança jurídica.
Como a empresa pode aumentar as chances de aprovação
A preparação do plano exige muito mais do que conhecimento jurídico.
Também envolve gestão, planejamento financeiro e capacidade de negociação.
Veja um passo a passo que pode contribuir para um processo mais eficiente.
Passo 1 — Elaborar um diagnóstico realista
A empresa deve conhecer profundamente sua situação financeira.
Isso inclui:
- Fluxo de caixa;
- Receita;
- Endividamento;
- Custos;
- Perspectivas de mercado.
Sem esse diagnóstico, dificilmente será possível apresentar propostas consistentes.
Passo 2 — Construir um plano viável
Promessas impossíveis de cumprir costumam gerar desconfiança.
As condições propostas devem ser compatíveis com a capacidade financeira da empresa.
Passo 3 — Manter diálogo com os credores
Negociações prévias frequentemente facilitam a aprovação do plano.
Quanto maior a transparência, maiores tendem a ser as chances de construir consensos.
Passo 4 — Demonstrar capacidade de recuperação
Os credores normalmente analisam se a empresa realmente possui condições de continuar operando.
Investimentos, carteira de clientes, redução de custos e melhorias na gestão costumam aumentar a confiança no processo.
Erros que podem comprometer a aprovação
Algumas falhas aparecem com frequência.
Entre elas:
- Apresentar projeções financeiras irreais;
- Omitir informações relevantes;
- Ignorar a capacidade de pagamento da empresa;
- Não negociar previamente com os principais credores;
- Elaborar um plano excessivamente genérico;
- Descumprir obrigações assumidas durante o processo.
Evitar esses erros fortalece a credibilidade da empresa perante os credores.
A aprovação do plano representa o início de uma nova etapa
A votação do plano de Recuperação Judicial é um dos momentos mais decisivos de todo o procedimento, pois demonstra se existe confiança suficiente entre empresa e credores para construir uma solução conjunta para a crise financeira. Mais do que um requisito legal, essa etapa simboliza o compromisso de ambas as partes com a preservação da atividade empresarial e com o cumprimento das obrigações de forma organizada.
Um plano bem elaborado, baseado em informações consistentes, projeções realistas e diálogo transparente, tende a reunir melhores condições para obter aprovação. Da mesma forma, a participação ativa dos credores fortalece o processo e contribui para que as decisões reflitam a realidade econômica da empresa.
Quando há planejamento, negociação e respeito às regras previstas na legislação, a aprovação do plano deixa de ser apenas uma formalidade processual e passa a representar um passo concreto rumo à reconstrução da empresa e à recuperação da confiança de todos os envolvidos.