Quais são os direitos dos credores durante a Recuperação Judicial
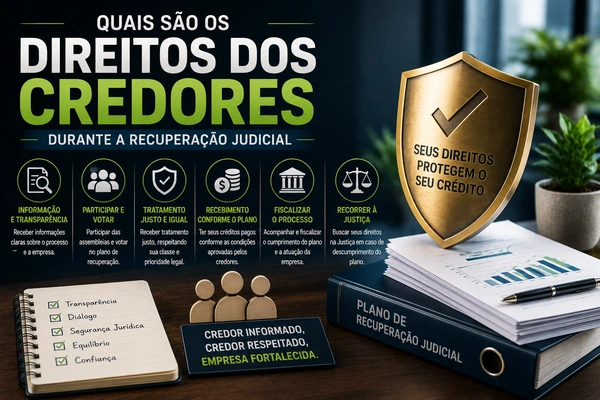
Quando uma empresa entra em Recuperação Judicial, os credores passam a ocupar uma posição central no processo. São eles que possuem valores a receber e que serão diretamente afetados pelas condições apresentadas no plano de recuperação.
Muitos credores acreditam que, após o pedido judicial, perdem o controle sobre a dívida ou precisam apenas aguardar uma decisão da empresa. Na realidade, a legislação brasileira garante diversos direitos de participação, fiscalização, manifestação e voto.
Além da análise do processo, uma visão externa de reestruturação empresarial pode ajudar a transformar números, riscos e prioridades em decisões mais seguras.
Conhecer esses direitos é essencial para evitar prejuízos desnecessários. Um credor que deixa de acompanhar o processo pode perder prazos, não identificar erros no valor do crédito ou ficar impedido de votar em decisões importantes.
A Recuperação Judicial busca preservar empresas economicamente viáveis, mas também precisa respeitar os interesses legítimos daqueles que aguardam o pagamento. Por isso, a atuação informada do credor pode influenciar diretamente as condições do plano e os rumos da recuperação.
Quem é considerado credor na Recuperação Judicial
Credor é a pessoa física ou jurídica que possui algum valor a receber da empresa em recuperação.
Entre os exemplos estão:
- Funcionários;
- Fornecedores;
- Prestadores de serviços;
- Instituições financeiras;
- Proprietários de imóveis alugados;
- Transportadoras;
- Empresas parceiras;
Microempresas e empresas de pequeno porte.
Como regra, submetem-se à Recuperação Judicial os créditos existentes na data do pedido, mesmo que ainda não tenham vencido, desde que não estejam entre as exceções previstas em lei.
O direito de ser informado sobre o processo
Um dos primeiros direitos do credor é ter acesso às informações relevantes da Recuperação Judicial.
A partir do deferimento do processamento, são publicados editais e documentos com informações como:
- Nome da empresa;
- Relação inicial de credores;
- Valores declarados;
- Classificação dos créditos;
- Prazos para manifestação;
- Data de eventual assembleia;
- Condições do plano apresentado.
O credor pode acompanhar o processo judicial e consultar os relatórios elaborados pelo administrador judicial. Esse acompanhamento permite identificar rapidamente qualquer informação incorreta ou decisão que possa afetar o recebimento.
O direito de conferir seu crédito
A empresa apresenta uma relação com os nomes dos credores, os valores das dívidas e suas respectivas classes.
O credor deve verificar cuidadosamente:
- Se seu nome aparece na lista;
- Se o valor informado está correto;
- Se a natureza do crédito foi identificada adequadamente;
- Se foram reconhecidas as garantias existentes;
- Se os dados cadastrais estão atualizados.
A consolidação do quadro-geral de credores é responsabilidade do administrador judicial, com base nas relações apresentadas e nas decisões tomadas sobre eventuais impugnações.
O direito de apresentar divergência ou habilitar o crédito
Quando o crédito não aparece na relação ou contém algum erro, o credor pode adotar as medidas previstas na legislação.
Dependendo da fase do processo, poderá apresentar:
- Divergência de crédito;
- Habilitação;
- Impugnação;
- Pedido de retificação.
É fundamental observar os prazos. A habilitação apresentada tardiamente pode limitar determinados direitos do credor, especialmente sua participação nas votações.
A jurisprudência do Superior Tribunal de Justiça reconhece que a habilitação retardatária pode ocorrer durante o processo, mas existem limites relacionados ao momento de encerramento da Recuperação Judicial.
O direito de analisar o plano de recuperação
Depois do início do processo, a empresa apresenta um plano explicando como pretende superar a crise e pagar suas dívidas.
O credor tem o direito de examinar as condições propostas, como:
- Percentual de desconto;
- Prazo de carência;
- Quantidade de parcelas;
- Correção monetária;
- Juros;
- Garantias;
- Forma de pagamento;
- Venda de ativos;
- Conversão de dívida em participação societária.
Essa análise não deve se limitar ao valor que será recebido. Também é importante avaliar se o plano parece viável e se a empresa possui capacidade concreta de cumpri-lo.
O direito de apresentar objeção ao plano
Caso discorde das condições apresentadas, o credor sujeito à recuperação poderá apresentar objeção dentro do prazo aplicável.
A objeção pode questionar aspectos como:
- Descontos excessivos;
- Prazos muito longos;
- Ausência de garantias;
- Tratamento considerado inadequado;
- Falta de viabilidade financeira;
- Cláusulas possivelmente ilegais.
Quando há objeção, pode ser necessária a realização de assembleia-geral de credores para discutir e votar o plano.
O direito de participar da assembleia-geral
A assembleia é um dos momentos mais importantes da Recuperação Judicial.
Nela, os credores podem:
- Ouvir esclarecimentos;
- Discutir as propostas;
- Negociar alterações;
- Apresentar posicionamentos;
- Votar pela aprovação ou rejeição do plano.
Os credores são divididos em classes conforme a natureza de seus créditos, e a votação segue critérios específicos estabelecidos na legislação.
A decisão econômica tomada pelos credores possui grande importância. Em regra, o Poder Judiciário exerce o controle de legalidade, mas não substitui livremente a decisão negocial da assembleia.
O direito de votar o plano
O credor habilitado e legitimado pode votar de acordo com as regras aplicáveis à sua classe.
As principais classes incluem:
- Credores trabalhistas;
- Credores com garantia real;
- Credores quirografários e outros enquadrados na classe correspondente;
- Microempresas e empresas de pequeno porte.
Os quóruns podem considerar o número de credores e o valor dos créditos representados, dependendo da classe.
A abstenção não equivale automaticamente a um voto favorável ou contrário. Segundo entendimento do STJ, são considerados na apuração os votos efetivamente manifestados pela aprovação ou rejeição, conforme as regras aplicáveis ao caso.
O direito de negociar as condições
Os credores podem negociar com a empresa antes e durante a assembleia.
As negociações podem envolver:
- Redução do desconto;
- Alteração da carência;
- Antecipação de parcelas;
- Oferecimento de garantias;
- Mudança na forma de correção;
- Criação de condições para determinados grupos.
Entretanto, qualquer acordo precisa respeitar a legislação, as regras do processo e os limites de tratamento entre credores.
O direito de acompanhar o cumprimento do plano
A participação do credor não termina com a aprovação.
Depois da concessão da Recuperação Judicial, é importante acompanhar:
- Pagamentos;
- Datas de vencimento;
- Cumprimento das condições;
- Relatórios do administrador judicial;
- Decisões do juiz;
- Possíveis alterações do plano.
O plano aprovado vincula os credores sujeitos aos seus efeitos, inclusive aqueles que votaram contra ou não participaram da assembleia, conforme as regras legais.
O que acontece se o plano for descumprido
O descumprimento pode gerar consequências relevantes.
Dependendo do momento e das condições do processo, o credor poderá:
- Informar o inadimplemento;
- Requerer providências ao juízo;
- Buscar o cumprimento da obrigação;
- Adotar medidas previstas no próprio plano;
- Solicitar a conversão em falência quando presentes os requisitos legais.
O credor que não se habilita pode enfrentar limitações relevantes, como não votar na assembleia e não receber pelo procedimento durante determinadas fases.
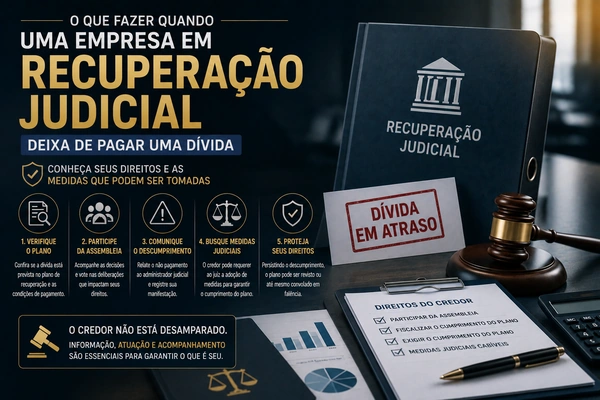
Como o credor deve agir passo a passo
Passo 1 — Localize o processo
Identifique o número da Recuperação Judicial, o tribunal responsável e o administrador judicial nomeado.
Passo 2 — Confira a relação de credores
Verifique valor, classificação, garantias e informações cadastrais.
Passo 3 — Reúna os documentos
Organize contratos, notas fiscais, comprovantes de entrega, decisões judiciais, títulos e demonstrativos da dívida.
Passo 4 — Observe todos os prazos
Acompanhe editais, publicações e comunicações do administrador judicial.
Passo 5 — Analise o plano com cuidado
Compare o valor original do crédito com as condições oferecidas e verifique a viabilidade das propostas.
Passo 6 — Participe das decisões
Apresente objeção quando necessário e compareça à assembleia para exercer o direito de voto.
Passo 7 — Monitore os pagamentos
Depois da aprovação, mantenha o controle das parcelas e das obrigações assumidas pela empresa.
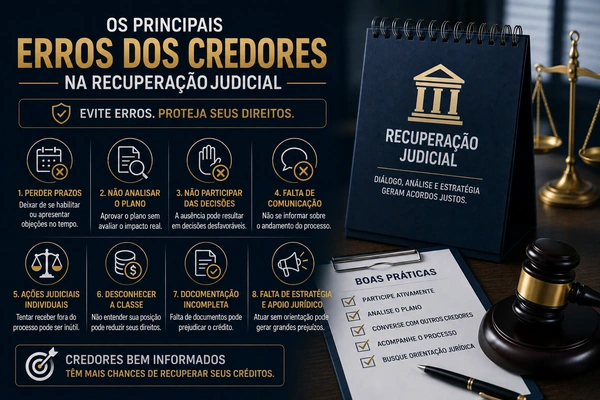
Erros que podem prejudicar o credor
Entre as falhas mais comuns estão:
- Ignorar as publicações;
- Não conferir o crédito;
- Perder prazos;
- Deixar de guardar documentos;
- Não analisar o plano;
- Ausentar-se da assembleia sem avaliar as consequências;
- Aceitar condições sem compreender seus efeitos;
- Abandonar o acompanhamento após a aprovação.
Esses erros podem reduzir a capacidade de participação e dificultar a defesa do crédito.
Participar é a melhor forma de proteger o recebimento
A Recuperação Judicial não transforma o credor em um simples espectador. A legislação lhe garante instrumentos para verificar o crédito, questionar informações, avaliar o plano, negociar condições, participar da assembleia e fiscalizar o cumprimento das obrigações assumidas.
O recebimento integral nem sempre será possível, especialmente quando a empresa enfrenta uma crise grave. Ainda assim, acompanhar o processo com atenção permite evitar erros, avaliar riscos e participar das decisões que determinarão como a dívida será tratada.
Quanto mais cedo o credor organiza seus documentos e compreende sua posição, maiores são suas condições de agir de maneira estratégica. Informação, acompanhamento e participação ativa representam as ferramentas mais importantes para proteger seus direitos e buscar o melhor resultado possível dentro da Recuperação Judicial.